2분기 점유율 삼성 38%·SK하이닉스 25%·마이크론 24%, CXMT 첫 10%
SK하이닉스는 매출이 3배로 늘고도 점유율 하락…HBM 비중과 조기 장기계약 영향
마이크론 최대 실적은 6~8월분, 2분기 순위와는 집계 기간이 달라
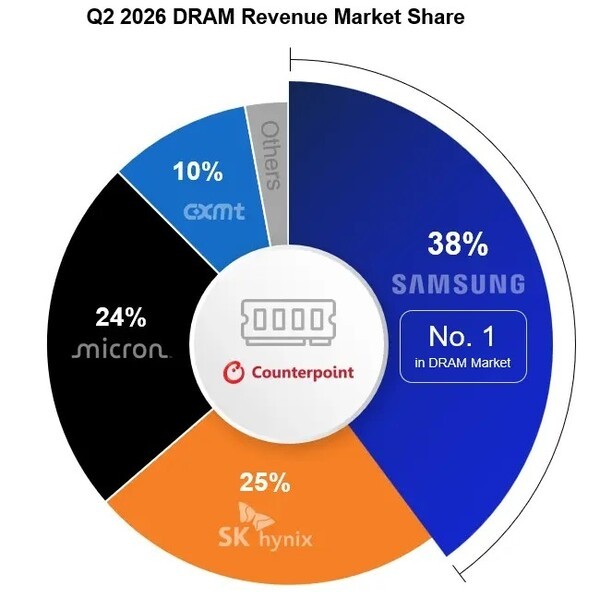
올해 2분기 글로벌 D램 시장에서 3위 마이크론이 2위 SK하이닉스를 점유율 1%포인트 차까지 따라붙었다. 시장조사업체 카운터포인트리서치의 매출 기준 집계로 삼성전자가 38%, SK하이닉스가 25%, 마이크론이 24%다.
한 분기 전에는 SK하이닉스 29%, 마이크론 22%로 7%포인트 차였다. SK하이닉스가 4%포인트 내려가고 마이크론이 2%포인트 올라가면서 격차 대부분이 한 분기 만에 사라졌다.
4위 중국 창신메모리(CXMT)는 10%로 처음 두 자릿수에 올랐다. 2023년 1%에 못 미쳤던 점유율이 지난해 2분기 4%, 올해 1분기 8%를 거쳐 여기까지 왔다. 2위 자리가 흔들리는 동시에 '빅3' 바깥의 업체가 몸집을 키우고 있다는 점에서 이번 집계는 순위표 이상의 의미를 갖는다.
다만 이 숫자를 읽을 때 구분할 것이 있다. 점유율이 떨어졌다고 SK하이닉스의 장사가 나빠진 것은 아니며, 마이크론이 최근 내놓은 사상 최대 실적은 2분기 점유율에 반영된 기간과 다르다.
매출이 3배로 늘었는데 점유율은 왜 떨어졌나
SK하이닉스의 2분기 D램 매출은 전년 동기 대비 214% 늘었다. 그런데도 점유율은 1년 전 39%에서 25%로 내려왔다. 시장 전체가 그보다 훨씬 빨리 커졌기 때문이다. 카운터포인트리서치는 2분기 전체 D램 매출이 전 분기보다 57%, 전년 동기보다 385% 늘었다고 집계했다.
이 팽창을 이끈 것은 인공지능(AI) 가속기용 고대역폭메모리(HBM)가 아니라 범용 D램 가격이었다. 2분기 범용 D램 가격은 1분기보다 급등한 반면 HBM 가격은 지난해보다 낮아졌다.
카운터포인트리서치가 꼽은 SK하이닉스 점유율 하락의 이유는 두 가지다. 하나는 경쟁사보다 HBM 출하량과 매출 비중이 가장 높아 HBM 평균 가격 하락의 영향을 크게 받았다는 점이다. 다른 하나는 장기공급계약(LTA)을 경쟁사보다 일찍 맺어, 가격 상승기에 먼저 정해 둔 고정 가격이 현재 시세보다 낮다는 점이다.
HBM 시장을 선점하고 물량을 일찍 확정한 전략이 범용 D램 급등 국면에서는 매출 증가 속도를 제한한 셈이다. 2분기 HBM 점유율은 SK하이닉스 50%, 삼성전자 33%, 마이크론 18%로 이 분야 1위는 그대로다.
반대로 범용 D램 비중이 높은 쪽이 가격 상승을 더 크게 누렸다. 카운터포인트리서치는 마이크론의 2분기 D램 매출이 1년 전의 5배로 늘었다고 추정했다. 삼성전자 점유율도 지난해 2분기 33%에서 38%로 올랐다.
1%포인트는 확정된 격차인가
점유율은 조사업체의 추정치이고, 집계마다 수치가 다르다. 카운터포인트리서치는 8월 초 삼성전자 39%, SK하이닉스 26%, 마이크론 25%로 발표했다. 당시 CXMT는 7%였다. 이후 분기별 데이터에서는 38%·25%·24%·10%로 바뀌었다. 상위 3사가 1%포인트씩 내려가고 CXMT가 3%포인트 올라갔는데, 두 수치의 차이가 어디서 비롯됐는지는 공개 자료만으로는 확인되지 않는다.
트렌드포스 집계에서는 간격이 조금 더 넓다. 삼성전자 39.4%, SK하이닉스 24.9%, 마이크론 23.3%로 2·3위 차이가 1.6%포인트다. 이 업체가 집계한 2분기 D램 산업 매출은 전 분기보다 59.5% 늘어난 1547억3000만달러다.
어느 집계로도 마이크론이 2분기에 SK하이닉스를 넘어서지는 않았다. 확인되는 것은 격차가 1~2%포인트 수준으로 좁혀졌다는 사실까지다.